一、中药材市场价格总体情况
据对亳州中药材价格监测显示,2026年第三季度中药材价格指数平均数值为1257.12点,与第二季度的1291.41相比,下跌34.29点,跌幅2.66%。
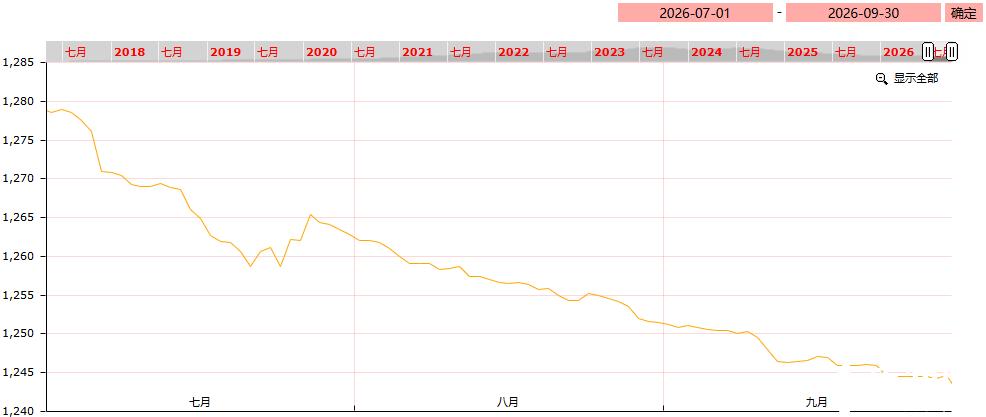
图1:亳州中药材价格指数2026年第三季度走势图
第三季度中药材市场整体呈现先抑后稳、震荡走弱态势。市场供需博弈加剧,整体价格重心较二季度持续下移,行情受天气、产新进度及终端需求影响,阶段性分化特征明显。本季度市场弱势运行的核心原因是供给充裕、需求疲软。各地药材集中产新,新货持续投放市场,货源供给相对充足;下游药企、饮片企业以刚需采购为主,备货态度谨慎,市场缺少带动行情回暖的有力支撑。季末市场虽略有企稳、跌势有所放缓,但仅为阶段性修复,未形成趋势性反转行情。
(一)市场价格季度环比
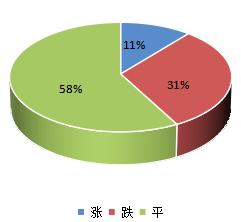
图2:中药材价格季度对比
本季度品种涨跌环比分析显示,9月30日价格环比6月30日,涨价品规占比11%;跌价品规占比31%;持平品规占比58%。
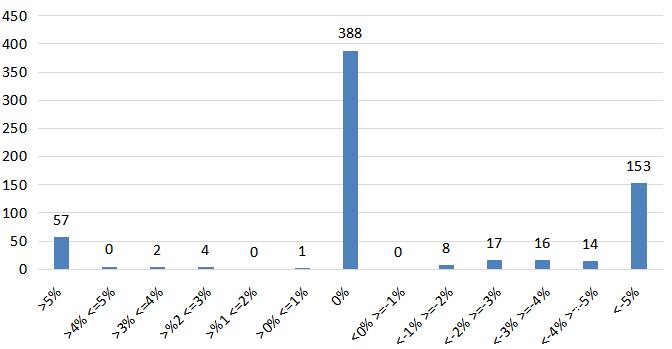
图3:中药材价格指数季度对比涨跌分布图
(二)分类别价格走势分析
根及根茎类:上季度指数为1330.79点,本季度指数1258.67点,下跌72.12点,跌幅5.42%。
根及根茎类品规中,价格上涨的品规占7%;降价品规占37%;价格持平的品规占56%。
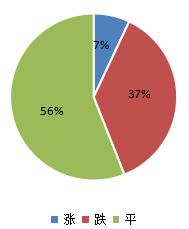
图4:根及根茎类价格季度对比
|
品名 |
规格 |
产地 |
原价 |
现价 |
涨跌幅 |
|
糯稻根 |
统 |
较广 |
12 |
18 |
50% |
|
太子参 |
中统 |
贵州 |
45 |
58 |
29% |
|
知母 |
长片 |
安徽 |
10 |
12 |
20% |
|
浙贝母 |
无硫片 |
浙江 |
145 |
170 |
17% |
|
山柰 |
统 |
广东 |
70 |
80 |
14% |
|
百合 |
小 |
湖南 |
50 |
27 |
-46% |
|
党参 |
白条党大统 |
甘肃 |
80 |
55 |
-31% |
|
芦根 |
统 |
安徽 |
10 |
6 |
-40% |
|
白芍 |
统 |
安徽 |
38 |
25 |
-34% |
|
元胡 |
统 |
汉中 |
75 |
55 |
-27% |
表1:根及根茎类季度涨跌幅较大的品种
糯稻根:该品种市场需求量不大,近阶段有商家积极寻购优质货源,由于货量稀少,持货商惜售心理增强,行情稳步上扬。
太子参:各产区产新均已结束,贵州主产区今年产出的质量提高,但单产下降;河北地区产出的个头偏小,总体产出量也不大,同时价低行情引起多商关注,行情出现小幅反弹,不过该品种库存有量,后期仍需实际需求拉动来夯实行情。
浙贝母:人气较旺,产地行情持续上涨,带动市场行情稳步上抬,该品种目前正值种植期,今年贝种价位偏高,药农投入成本增加,后期还需留意实际种植情况。
百合:在高价行情的刺激下产地种植面积恢复,今年产量大幅增加,自产新以来行情持续跌落,商家对未来走势仍较为担忧,现多采取勤进快销的方式维持经营。
党参:产地新货陆续采挖,该品种产区扩种致使近两年行情持续下调,不过该品种库存充足,在地面积不小,虽然价格走低,但后期新货上市,行情仍将进一步承压。
白芍:产新进入后期,受近期阴雨天气影响晾晒受阻,目前上市的新货大多不足干,多在六七成干,饮片加工商购货力度不大,行情逐步下行调整。
元胡:正值种植期,产地药农种植积极性依然较高,商家多持观望态度,加之终端需求下降,目前人气低落,行情疲软下行。
果实种子类:上季度指数为1128.35点,本季度指数1136.84点,上涨8.49点,涨幅0.75%。
果实种子类品规中,价格上涨的品规占16%;降价品规占35%;价格持平的品规占49%。
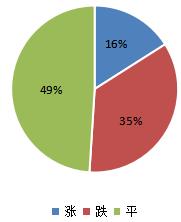
图5:果实种子类价格季度对比
|
品名 |
规格 |
产地 |
原价 |
现价 |
涨跌幅 |
|
酸枣仁 |
选 |
河北 |
550 |
920 |
67% |
|
覆盆子 |
全检 |
浙江 |
90 |
125 |
39% |
|
槐米 |
青 |
山东 |
20 |
27 |
35% |
|
小茴香 |
统 |
甘肃 |
10 |
13 |
30% |
|
冬瓜皮 |
统 |
较广 |
10 |
12 |
20% |
|
蒺藜 |
撞刺色青 |
内蒙 |
38 |
17 |
-55% |
|
蔓荆子 |
统 |
江西 |
60 |
38 |
-37% |
|
乌梅 |
280粒 |
四川 |
30 |
22 |
-27% |
|
草豆蔻 |
统 |
海南 |
40 |
30 |
-25% |
|
韭菜子 |
统 |
较广 |
90 |
68 |
-24% |
表2:果实种子类季度涨跌幅较大的品种
酸枣仁:新货已陆续加工上市,前期行情曾持续大幅波动,近期已逐步恢复平稳,进入实际消化阶段,市场保持小批量稳销态势,后期仍需关注商家介入力度与实际需求变化。
覆盆子:受台风影响部分植株受损,商家预测可能对明年长势及产量造成一定影响,人气持续上升,商家惜售心理增强,行情稳步上涨。
槐米:受气候因素影响今年挂果稀少,产量减少,产新期间行情出现小幅上扬,近期逐渐转稳,该品种尚有一定库存,后期仍需要良好的消化空间。
蒺藜:在高价行情的刺激下产地种植面积恢复,今年产量明显增加,行情逐步向正常价位靠拢,近阶段走势缓慢,商家多观望对待。
蔓荆子:受新陈货源叠加影响,市场货源走动进一步放缓,行情持续回落。该品种近几年家种发展面积增加,加之终端需求下降,在双重因素影响下,行情持续走低。
韭菜子:新货应市缓解了前期供应偏紧的状态,随之行情也下行调整,该品种市场走销量不大,商家也多为小批量购销。
全草类:上季度指数为1392.02点,本季度指数1351.93点,下跌40.09点,跌幅2.88%。
全草类品规中,价格上涨的品规占17%;降价品规占27%;价格持平的品规占56%。
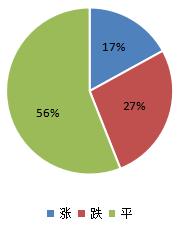
图6:草类价格季度对比
|
品名 |
规格 |
产地 |
原价 |
现价 |
涨跌幅 |
|
蒲公英 |
山 |
甘肃 |
9 |
11 |
22% |
|
浮萍草 |
统 |
较广 |
7.5 |
9 |
20% |
|
豨莶草 |
统 |
较广 |
5 |
6 |
20% |
|
泽漆 |
统 |
安徽 |
7.5 |
9 |
20% |
|
地丁 |
紫花 |
陕西 |
8 |
9.5 |
19% |
|
车前草 |
统 |
较广 |
12 |
7 |
-42% |
|
仙鹤草 |
统 |
四川 |
10 |
7 |
-30% |
|
青蒿 |
全棵 |
较广 |
3.5 |
2.5 |
-29% |
|
佩兰 |
统 |
江苏 |
5 |
4 |
-20% |
|
蛇莓 |
统 |
较广 |
6 |
5 |
-17% |
表3:草类季度涨跌幅较大的品种
蒲公英:前期产新期间受雨水影响野生货产出量不大,行情小幅上抬,近期随着天气转凉,该品种逐渐进入销售用季,市场小批量货源走畅。
浮萍草:近期市场询问商家增多,货源小批量走动较快,持货商惜售心理不断加强,行情坚挺运行。
地丁:市场货源得到了良好的消化,经营商对后期期望值增高,惜售心理有所增强,行情出现小幅上扬。
车前草:货量充裕,前期产新期间行情持续回落,近期虽已转稳,货源走销情况依然不理想。
仙鹤草:前期产新期间行情持续下滑,商家多观望对待,近期行情虽然恢复平稳,但由于该品种市场走销量不大,经营商仍不敢大批购进。
花类:上季度指数为1088.09点,本季度指数1063.01点,下跌25.08点,跌幅2.3%。
花类品规中,价格上涨的品规占16%;降价品规占31%;价格持平的品规占53%。
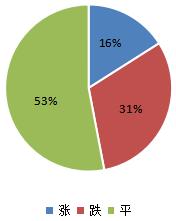
图7:花类价格季度对比
|
品名 |
规格 |
产地 |
原价 |
现价 |
涨跌幅 |
|
鸡蛋花 |
统 |
福建 |
15 |
25 |
67% |
|
茉莉花 |
统 |
广西 |
54 |
66 |
22% |
|
旋覆花 |
统 |
较广 |
30 |
36 |
20% |
|
百合花 |
统 |
湖南 |
40 |
45 |
13% |
|
三七花 |
三年 |
云南 |
245 |
260 |
6% |
|
金莲花 |
茶用 |
内蒙 |
270 |
190 |
-30% |
|
辛夷花 |
小花 |
河南 |
80 |
60 |
-25% |
|
竹花 |
统 |
安徽 |
150 |
120 |
-20% |
|
野菊花 |
颗粒选 |
湖北 |
53 |
45 |
-15% |
|
葛花 |
小花 |
广西 |
20 |
17 |
-15% |
表4:花类季度涨跌幅较大的品种
鸡蛋花:口岸来货量少,造成市场供应偏紧,行情出现明显上涨,不过该品种市场销量小,多为专营商少量购进。
茉莉花:前期主产区出现涝灾致使市场来货量少,行情迅速上涨,不过该品种多为花茶小批量走销,行情冲高后出现小幅回落后转稳。
旋覆花:为野生资源,今年产出量少,持货商惜售心理增强,产地货源难以组织,行情迎来小幅上涨。
金莲花:受新货上市冲击行情逐步回落,经营商多为小批量购销,降低经营风险。
辛夷花:正值产新,在高价行情的刺激下,新货不断上市补充,行情持续跌落,市场货源走动缓慢,短期内行情仍难平静。
野菊花:临近产新,市场尚有一定库存,商家担忧后期新货上市后价格再次下滑,出售意愿较强,导致行情进一步走低。
二、第三季度中药材价格指数对比
|
序号 |
类别 |
第三季度指数 |
幅度 |
|
|
大盘 |
1257.12 |
-2.66% |
|
1 |
根及根茎类 |
1258.67 |
-5.42% |
|
2 |
果实种子类 |
1136.84 |
0.75% |
|
3 |
草类 |
1351.93 |
-2.88% |
|
4 |
花类 |
1063.01 |
-2.30% |
|
5 |
叶类 |
954.06 |
-0.70% |
|
6 |
树皮类 |
2087.34 |
-2.83% |
|
7 |
藤木类 |
1066.96 |
-2.91% |
|
8 |
树脂类 |
1112.54 |
-0.43% |
|
9 |
菌藻类 |
1019.77 |
-18.42% |
|
10 |
动物类 |
1548.76 |
-0.22% |
|
11 |
其他加工类 |
1012.72 |
0.51% |
|
12 |
矿石类 |
2306.78 |
9.02% |
表5:2026年第三季度亳州中药材价格指数变化情况
三、涨幅较大与跌幅较大品种情况
(一)季度涨幅较大的部分品种
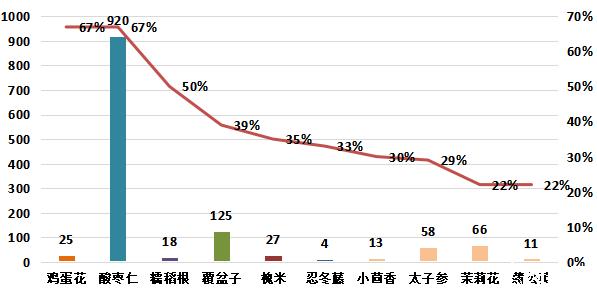
图8:涨幅较大的部分品种
(二)季度跌幅较大的部分品种
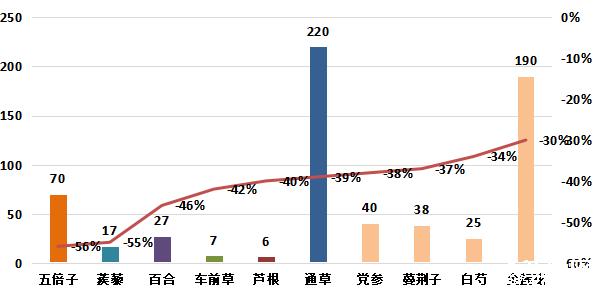
图9:跌幅较大的部分品种
(三)未来价格走势研判
综合本季度市场表现及供需基本面分析,预计第四季度中药材市场行情仍将维持震荡整理态势,难以出现全面普涨行情。
一方面,随着秋季产新进入高峰期,供给端压力将进一步释放,价格承压下行的风险依然存在。另一方面,终端需求尚未出现显著回暖迹象:虽然秋冬滋补、呼吸道用药即将迎来传统消费旺季,但下游药企及饮片厂仍延续“按需采购、低库存运行”的策略,大规模集中备货意愿不强,难以对行情形成有力支撑。此外,天气因素仍将是影响短期行情的关键变量,若后期出现极端天气影响新货晾晒或运输,部分品种可能出现阶段性货源紧张,引发价格小幅波动,但难以改变整体供大于求的基本格局。建议商家密切关注各主产区产新进度及实际成交量变化,理性看待价格波动,避免盲目追涨杀跌,注意防范库存积压风险。
注:文中价格单位若无特别注明,均为公斤价。
上一篇: 2026年9月份亳州中药...
下一篇: 没有了

发表评论
用户名:匿名 匿名回复
0/500字