党参产新未临已步入下滑通道,目前市场小统32元,中统43元。党参价格为何下滑,过去几年都经历了哪些行情?未来走势如何?
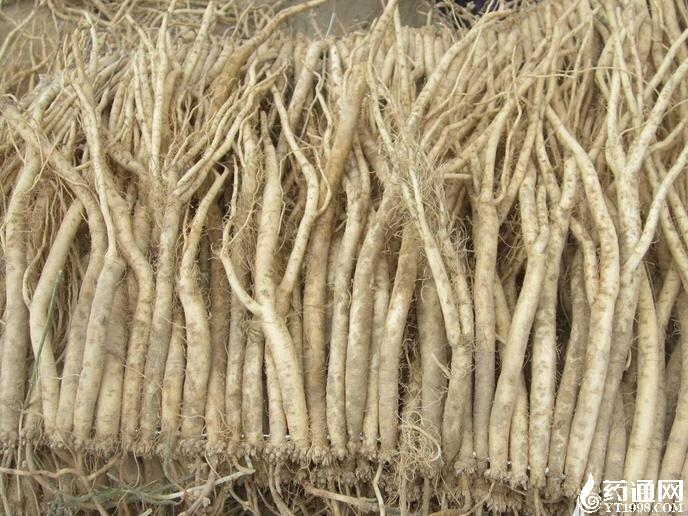
党参作为药食同源大宗中药材,是补气类饮片、滋补食疗市场核心原料,全国年稳定需求量近4万吨,主产区高度集中于甘肃渭源、陇西、岷县、陇南等地,道地资源垄断供给格局明显。
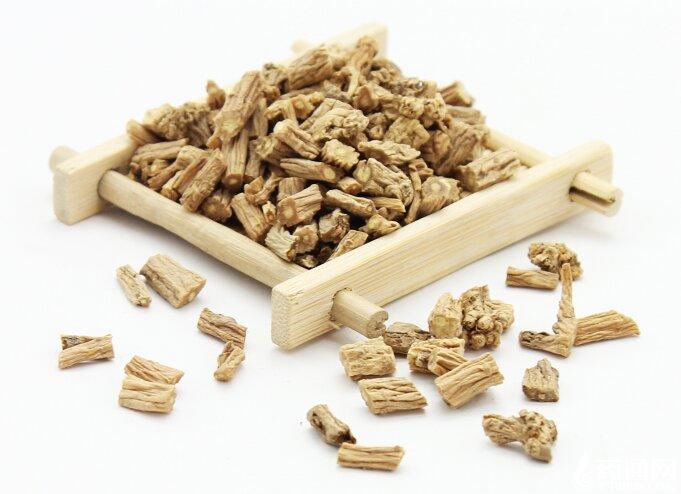
2026年党参全国种植面积达到56万多亩,甘肃种植面积42万亩,云贵川约10万亩,内蒙古2万亩,新疆和青海分别约1万亩。
党参一年一收,种植门槛偏低,亩种植成本约4840元,正常田间管理下亩产鲜货700公斤,加工折干后干货仅100公斤,单量产出有限、产能调节滞后,叠加农户跟风种植、资本囤货、产区气象灾害等多重因素,2010至2026年价格走出多轮暴涨暴跌的过山车行情,完整呈现中药材典型的周期性波动规律。
本文结合二十年价格轨迹、产业种植基础、供需底层逻辑,系统拆解党参行情起伏成因,并研判当前市场现状与后市运行逻辑。
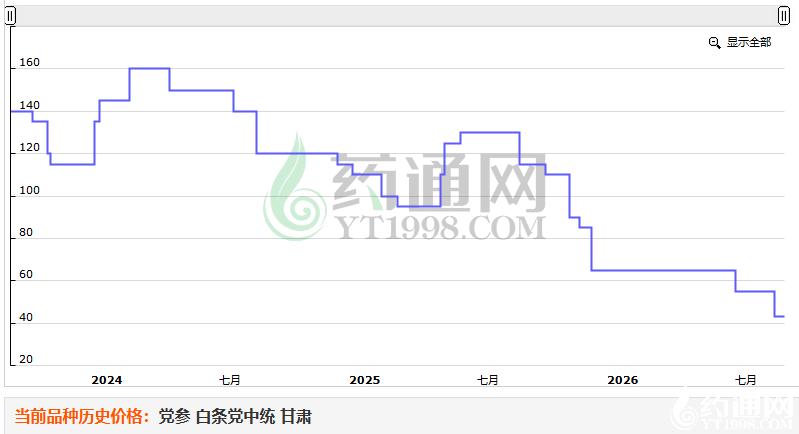
图示:党参近三年历史价格
一、二十年价格走势完整复盘,三轮大牛市两轮深度熊市
2010至2026年,党参行情清晰划分为三轮上涨周期、两轮深度下跌周期与一段长期横盘震荡期,价格波动幅度最高超十倍,供需错配是行情切换的核心导火索。
第一轮牛市(2010-2013年):自2010年15元启动,逐年冲高,2010年末涨至40元,2011年受甘肃主产区持续干旱、出苗大幅减产刺激飙升至88元,2012年产新前库存空虚延续涨势至95元,2013年供需缺口进一步扩大,价格触及120元阶段历史高点。
本轮上涨根源在于前期低价导致农户弃种,叠加连续气象灾害压缩当年产能,市场库存持续消耗,下游药企、食补商家集中补库推升行情。长达四年高价极大刺激种植热情,各地农户大面积扩种,为后续崩盘埋下产能隐患。
第一轮深度熊市(2014年):2013年扩种产能集中释放,2014年新货大批量上市,市场供给严重过剩,党参价格断崖式下跌,跌至18-20元低位,较高点缩水超八成,大量中后期跟风扩种农户亏损严重,产区种植意愿快速降温,部分药田改种马铃薯、玉米等粮食作物,种植面积再度收缩。
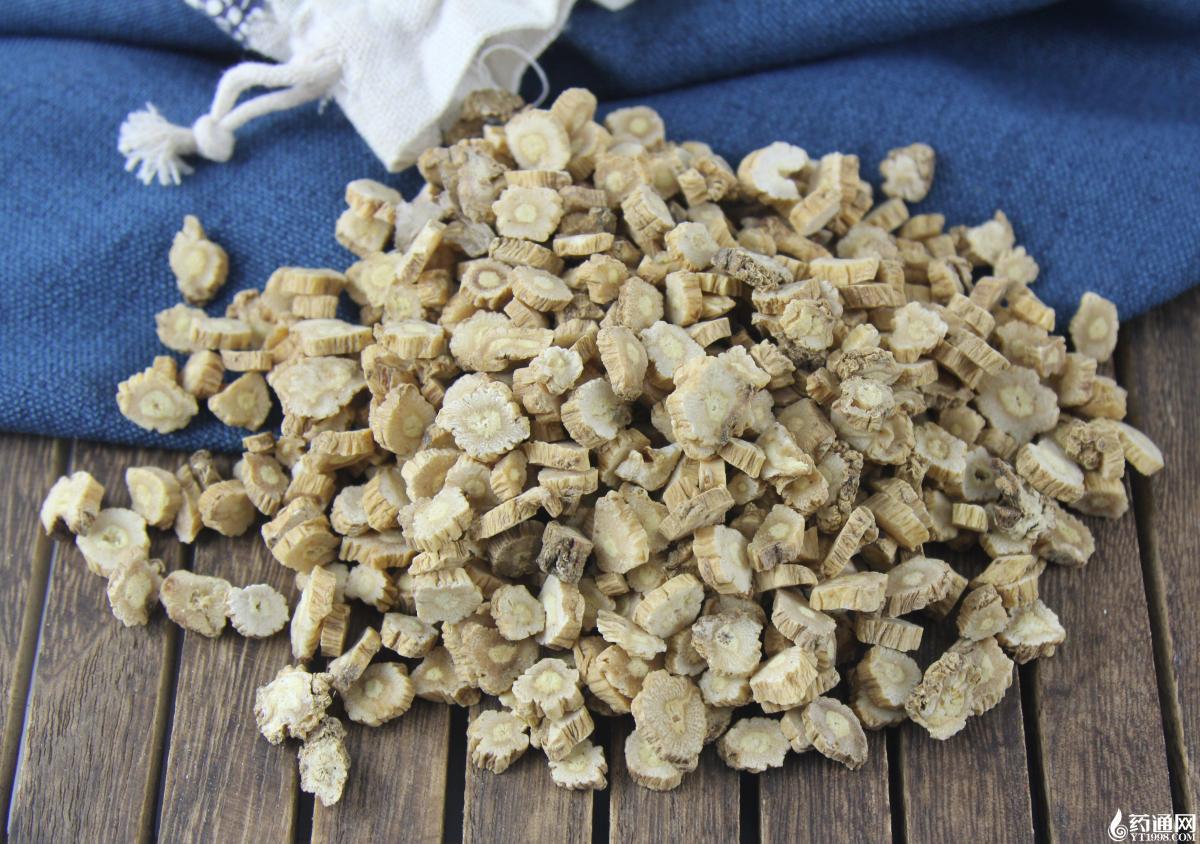
第二轮小牛市与回调(2016-2017年):经过2014-2015年两年低价减种,市场库存逐步消化,2016年产新前货源收紧,价格自32元启动上行,年内冲高至72元;但高价再度吸引零星复种,2017年新货上市后供给缓和,行情回落至46元,本轮行情属于修复性反弹,上涨周期短、空间有限,未形成长期牛市基础。
长期横盘筑底阶段(2018-2020年):2017年回调后,市场进入三年平稳期,价格持续稳定在40元上下窄幅波动。此阶段供需维持弱平衡,一方面前几年扩种存量持续供应市场,另一方面药食同源需求稳步增长消化货源;但常年低价压缩农户种植利润,育苗、扩种意愿持续低迷,甘肃渭源、陇西核心产区种植规模逐年小幅缩减,行业隐性产能缺口持续累积。
第三轮超级牛市(2021-2023年):前期三年低价减种的产能缺口集中爆发,2021年价格自40元稳步上行至50元,2022年产区局部干旱叠加滋补消费需求激增,行情突破70元,2023年供需矛盾达到顶峰,价格暴涨至190元,创下二十余年价格峰值。
本轮上涨叠加资本囤货、养生消费扩容双重推力,产地商户批量囤货惜售,进一步放大货源紧缺预期,终端零售价格同步大幅上涨。
第三轮下行调整周期(2024至今):2023年天价行情彻底点燃全国种植热情,甘肃主产区及山西、内蒙新兴产区同步大规模扩种,2024年新货集中上市,供给快速增加,价格回落至120-160元区间;2025年连续两年扩种产能全面兑现,全年价格在百元区间震荡下行,市场库存持续累积;截至当前,党参统货价格回落至60元左右,相较2023年高点跌幅超六成,市场正式进入产能过剩调整阶段。
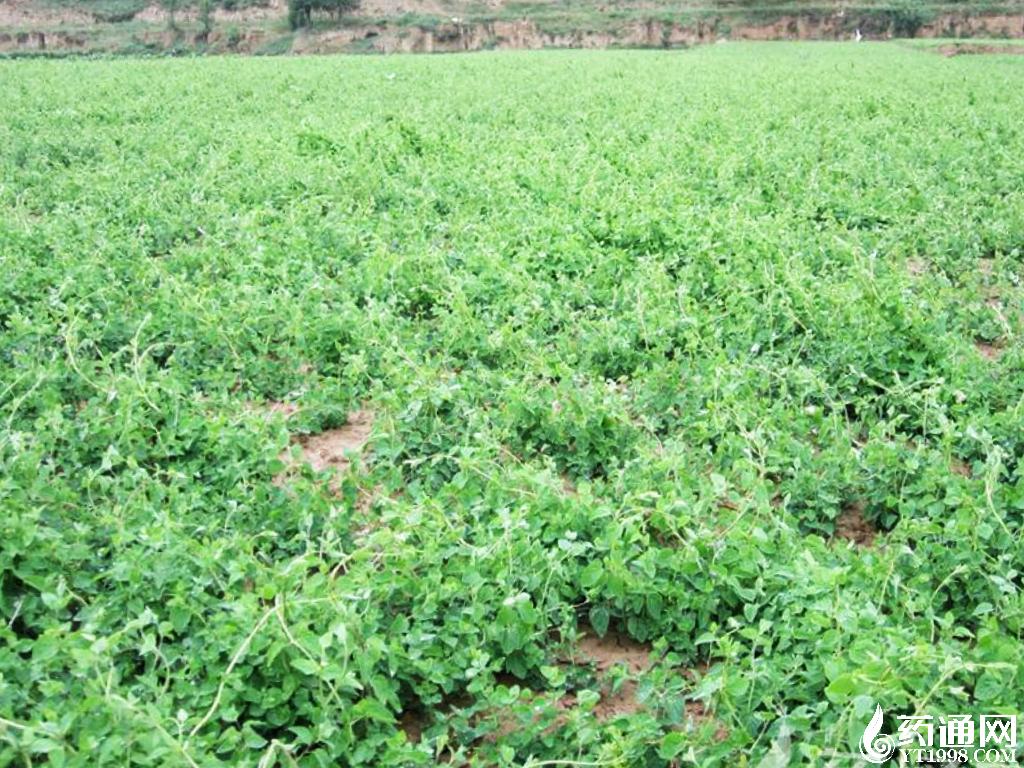
二、供给端核心矛盾:一年生长周期放大“价高扩种、价低弃种”循环
党参一年成熟的生长特性,是其周期性剧烈波动的底层产业基础。不同于白芍多年生长的长周期药材,党参当年栽种当年采挖,产能调节响应速度快,但盲目扩种带来的供给冲击也会在次年立刻显现,形成“一年涨价、次年扩种、第三年过剩暴跌”的短期循环。
从产出效率来看,党参亩产干货仅100公斤,单位土地产出价值波动极大。行情处于120元高位时,单亩干货产值可达1.2万元,远超粮食作物收益,农户极易跟风包地扩种;价格跌至40元低位时,单亩产值仅4000-6000元,扣除种苗、人工、加工成本后利润微薄,农户直接放弃育苗、缩减种植面积,造成次年货源短缺。
同时,供给高度依赖甘肃单一产区加剧行情波动风险。渭源、陇西、岷县、陇南集中全国七成以上党参产能,产业集中度极高,产区旱涝、冰雹、霜冻等气象灾害会直接影响全国货源供给。2011年、2022年、2023年三次大涨均伴随甘肃产区干旱减产,出苗率下降、鲜货产量缩水,短期供给缺口难以通过其他产区弥补,快速推升市场看涨情绪。
此外,种植决策存在严重滞后性。农户种植计划完全参照上一年行情,2023年190元的天价促使2024、2025两年连续扩种,两年新增产能集中在2025、2026年释放,直接导致当前价格持续回落,库存高企。低价周期下农户普遍减少育苗,又会在3-4年后再次形成供给缺口,循环往复推高市场波动幅度。
三、需求端稳定扩容,但价格高位会阶段性抑制消费
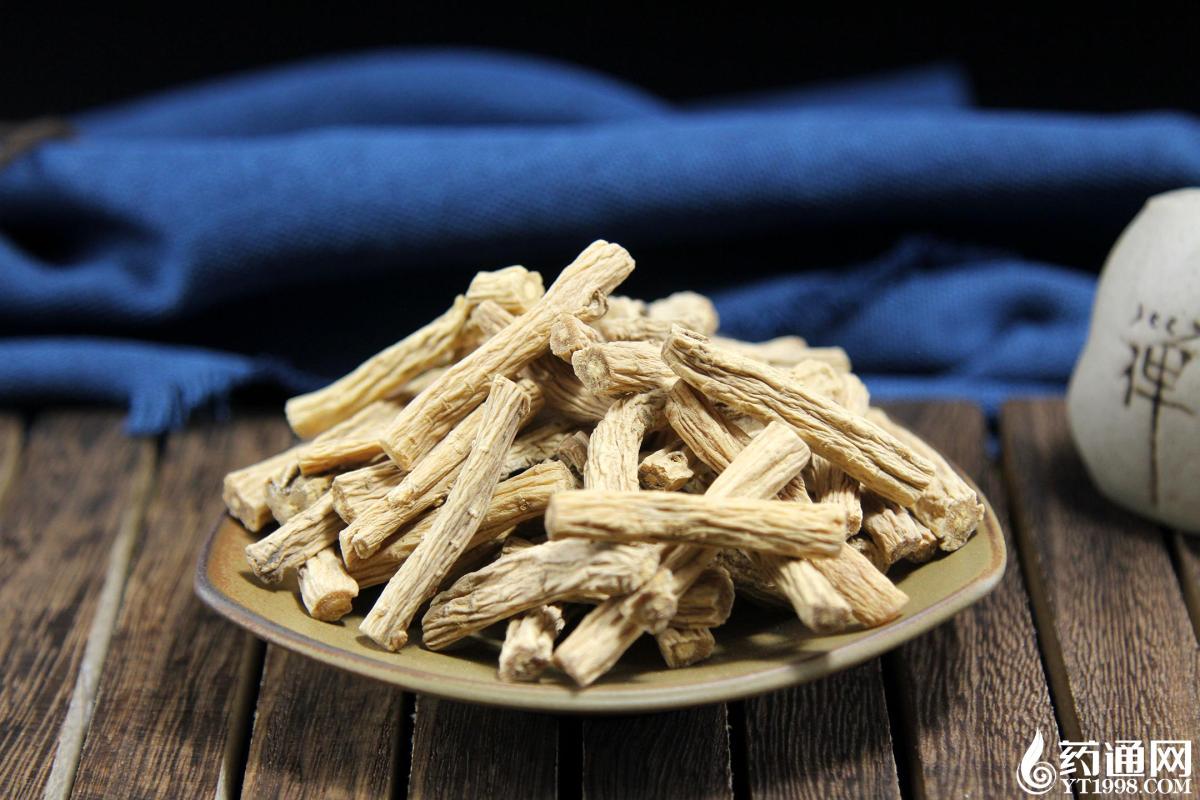
党参年需求稳定维持在4万吨左右,需求结构分为三大板块:中成药与中药饮片工业采购、家庭食疗滋补、出口外销,整体需求具备刚性、稳步增长特征,也是支撑党参不会长期跌破成本线的重要基础。
近年来大健康产业发展带动食补需求持续扩容,煲汤、养生茶饮、药膳等消费场景不断拓宽,长期来看需求总量呈缓慢上行趋势。但需求存在明显价格弹性:当党参价格突破150元以上高位时,终端食疗消费会明显萎缩,下游饮片厂减少批量备货,采购转为按需少量拿货,市场走货放缓,高价无法长期维持;而价格回落至50-80元合理区间时,滋补消费、药企补库需求同步释放,形成价格底部支撑,这也是当前60元左右行情获得一定托底的核心原因。
对比供给端大起大落,需求端每年增量平缓,不存在短期爆发式增长或断崖式下滑,因此党参行情波动几乎全部由供给端产能变化主导,需求仅起到缓冲、托底或压制作用,无法改变中长期价格周期方向。
四、当前市场现状总结与后市运行逻辑判断
当前党参价格回落至60元区间,本质是前期连续扩种产能集中兑现的结果,市场整体处于供大于求的调整周期。从供给来看,2024、2025年两年大规模种植的货源持续流入市场,产地、流通市场库存积累,短期货源充足,大幅缺少持续上涨动力;从成本角度测算,当前价格基本贴近农户种植盈亏平衡点,进一步深度下跌空间有限。
中长期来看,本轮低价会持续压制农户扩种积极性,育苗量逐年下降,经过2-3年库存消化、种植面积缩减后,市场供需格局将再度转向偏紧,新一轮上涨周期将逐步酝酿。但短期之内,在新的大规模减产、极端气象灾害出现前,党参价格大概率维持低位震荡运行,大幅反弹条件尚不具备。
纵观党参二十余年市场表现,其行情剧烈波动是单一主产区集中供给、一年短生长周期、农户非理性跟风种植、资本短期炒作多重因素叠加的必然结果。对于种植户而言,需摒弃“追涨扩种”思维,依据3-5年中长期周期规划种植规模;对于流通商家,应当合理控制库存规模,规避产能集中释放周期的价格下跌风险;产业端则需推进标准化GAP基地建设、完善库存监测机制、发展深加工产业链,降低单纯原料交易带来的周期性风险,推动党参产业从暴涨暴跌的粗放模式向平稳可持续高质量发展转型。
注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。
上一篇: 辽五味子短期难迎上涨...
下一篇: 没有了

发表评论
用户名:匿名 匿名回复
0/500字