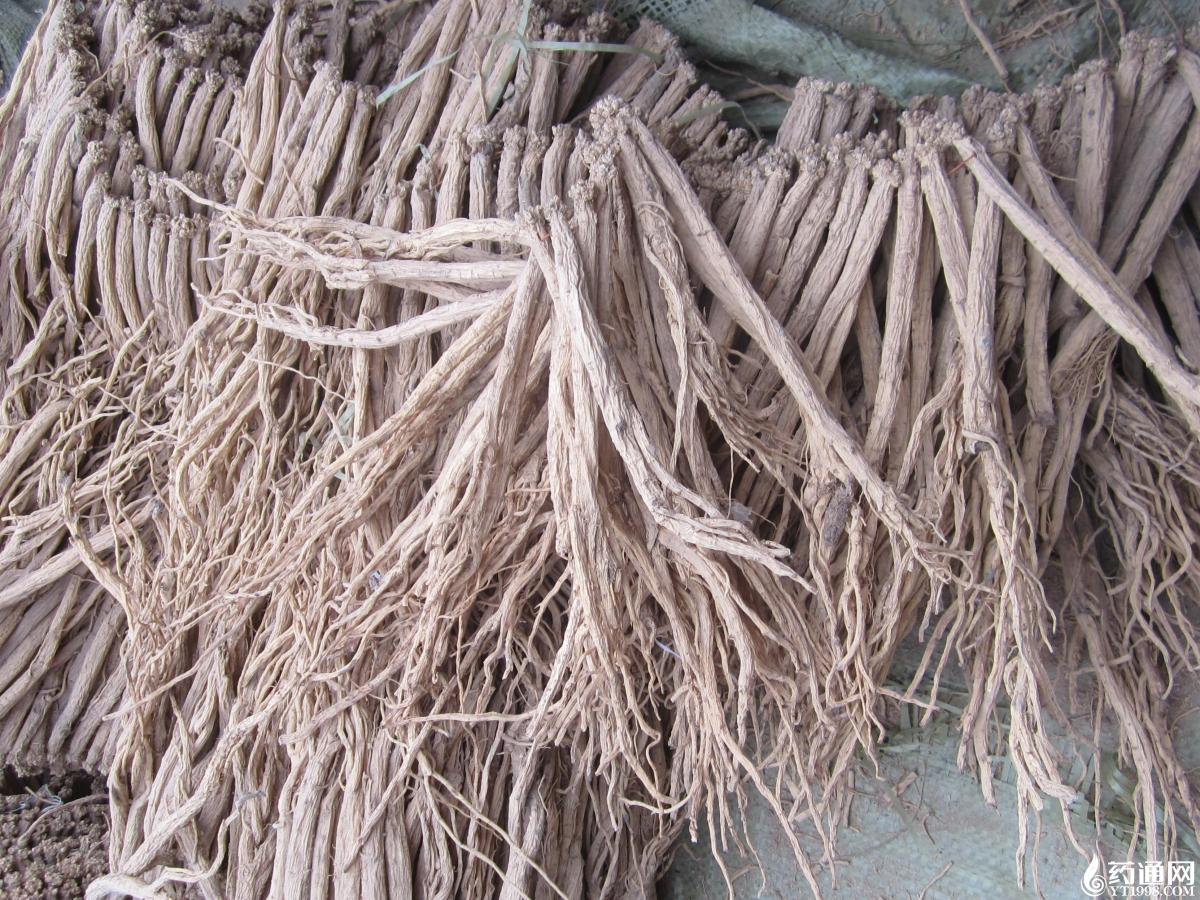
党参(中条),从55元跌至30-35元。
党参(中条)行情持续走弱,价格从前期65元逐步回落,现已跌至30-35元,在2026年产新尚未到来之际,行情就提前进入下滑通道。
回顾本轮周期,涨价前党参(中条)价格仅40元上下,行情启动后一路走高,2023年冲高至190元的历史高位,2024至2025年依旧维持百元以上高价区间,长达四年的持续高价,极大刺激药农扩种积极性,种植面积大幅扩张,最终造成产能严重过剩,为当前价格下行埋下隐患。
当前党参价格虽然已经回落至本轮涨价启动前的水平,但庞大的社会库存仍持续压制行情,短期反弹动力不足。党参供给压力尚未完全释放,库存叠加新增产能的双重压力下,行情难有反转基础。后续需要重点关注产新期间的实际产量、农户的采挖出售意愿,只有库存持续消化、种植规模被动调减之后,党参行情才有望迎来企稳机会,短期内大概率维持偏弱运行态势。
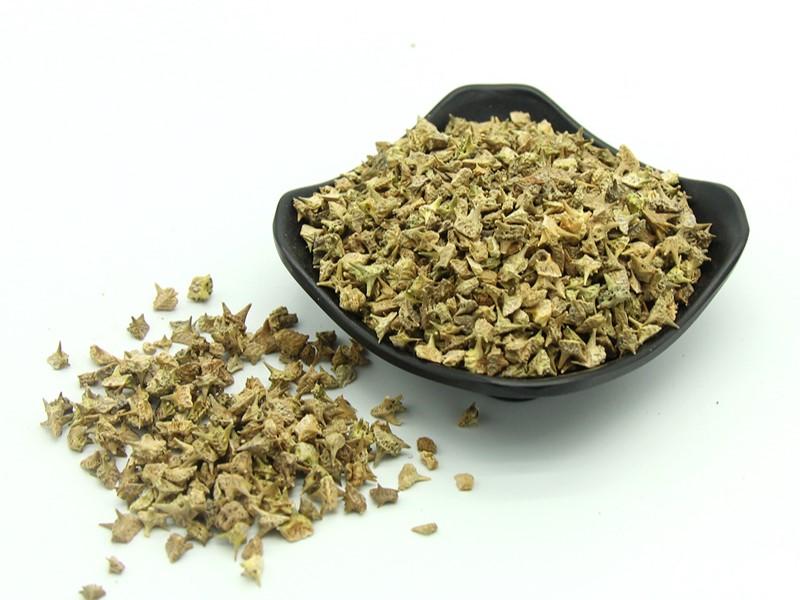
蒺藜(青色撞刺),从30元跌至17元。
蒺藜(青色撞刺)价格自高位大幅回落,由30元以上下跌至17元左右,结束多年高价周期,正式步入新一轮低价运行阶段。该品种完全依赖野生资源供给,历史价格波动本就十分剧烈。
回顾本轮行情周期,2019年价格触底反弹至20元,2020年回落至16元;2021年再度启动上涨,2022-2024年持续冲高,2024年末最高涨至45-55元历史高点。2025年行情逐步回调至39元,并维持至2026年产新前。随着2026年产新季到来,供给增加叠加资金退潮,价格出现断崖式下跌。
本轮大跌是资源、气候、供需与资金情绪多重因素共振的结果。前期持续多年高价,刺激野生货源大量采挖,库存积累;产新之后新货上市,供给端明显宽松,前期炒作资金离场,进一步加速价格回落。
后市来看,若无自然灾害引发减产,短期难以重现大幅上涨行情。野生蒺藜虽有资源约束,但当前供给充足,市场进入低价消化阶段。后续行情想要反转,需要持续消耗现有库存,等待货源萎缩,才有可能酝酿下一轮上涨机会,短期以低位运行为主。
韭菜子(色选货),从100元跌至68元。
韭菜子当前进入产新期,市场持货商家出货意愿增强,行情快速回落,目前统货报价66-68元。随着新货持续大量上市,货源供给增加,后市价格仍存在震荡下行的可能。
回顾历史走势,韭菜子价格近年持续走高,2023年价格从44元上涨至55元,2024年上行至60元,2025年达到72元,2026年4-5月更是冲高至100元。
作为小三类中药材品种,前期大幅涨价一方面刺激农户扩种,产能明显增加;另一方面高昂的价格抑制终端采购需求,市场购销转淡,供需格局逐步反转。
高价带来的供给增量将在本次产新集中释放,供需矛盾缓解,后市下行压力较大。短期来看,新货上市节奏将主导行情,货源放量阶段价格易承压。需持续关注新货产出量、品质以及实际消化情况,若无突发减产等利好支撑,行情难有反转,大概率维持震荡走弱格局。
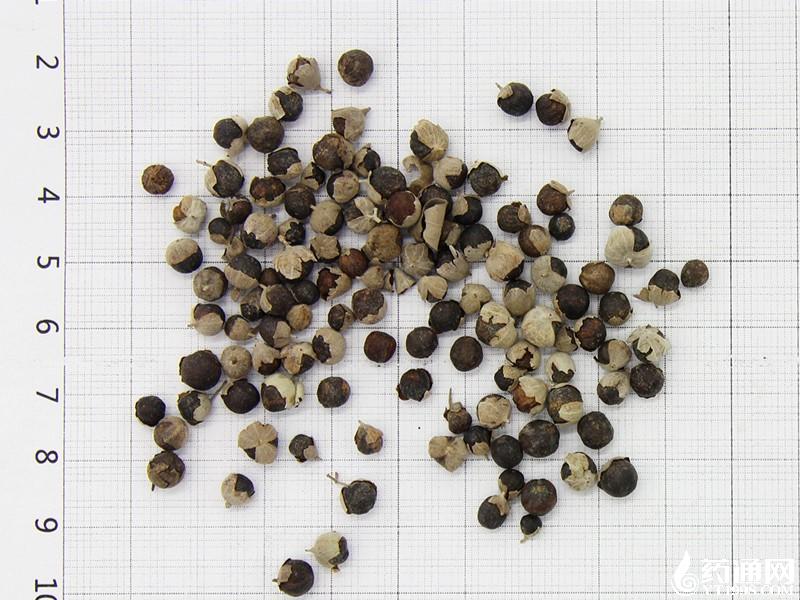
蔓荆子,从65元跌至38元。
蔓荆子行情呈现典型中药材周期特征,价格大起大落。历史上2018年冲高至220元,2024年再度涨至155元,持续多年高价极大地刺激家种扩种,为后续价格崩塌埋下隐患。
本轮下跌始于2024年产新,价格自155元快速回落,中间虽有阶段性反弹,但产新落地后再度走弱。当前江西产家种货因质量不等价格在28-35元之间,进口货仅18元,低价进口货源持续挤压国产货市场空间,进一步压制行情。
复盘历史周期,2019-2020年蔓荆子也曾经历高价后深度下跌,最低至45元,经过多年调整才再次启动上涨。当前家种存量基数庞大,若无极端自然灾害造成大面积减产,短期很难出现有力反弹。
从周期规律看,蔓荆子想要开启新一轮上涨,需要漫长的低价磨底过程。持续低位会不断压缩种植收益,只有大量农户因亏损砍伐弃种,市场供给实质性缩减,供需格局重新收紧,行情才具备反转基础。现阶段供给充足,行情仍处于底部磨盘阶段,反弹时机尚未到来。
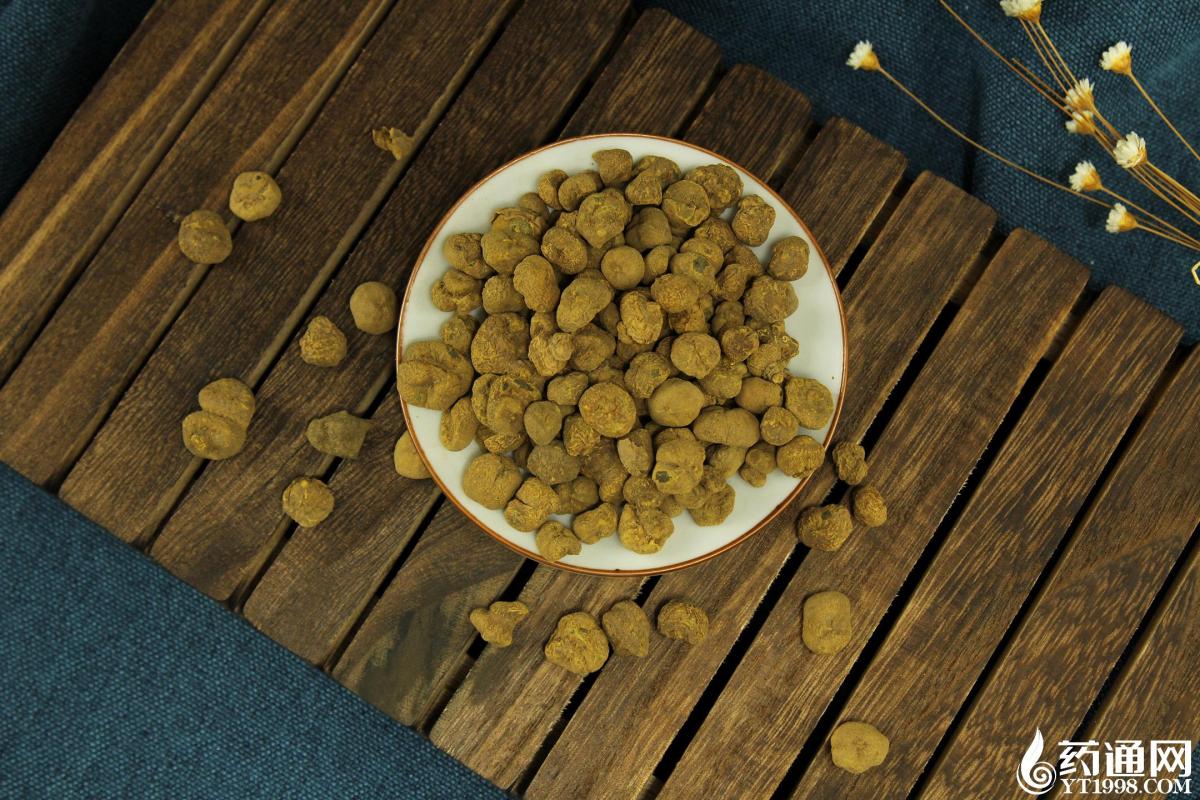
元胡,从63元跌至55元。
元胡本轮价格大幅波动,核心是种植面积与天气扰动共同驱动供需变化。早在2019年产新后元胡价格跌至低位,农户收益受损,种植面积缩减。2020年价格小幅回升,但受天气减产影响,种植积极性依旧低迷。2021年行情回暖上涨,本应带动扩种,却在栽种期遭遇持续阴雨,阻碍种植并损伤幼苗,叠加2022年后期干旱,单产明显下滑。减种叠加减产,推动2022年产新后元胡价格暴涨,从85元冲高至170元。
2023至2024年,元胡维持高位运行,虽产新阶段价格阶段性回调,但产新结束后再度反弹,持续多年的高价极大刺激种植热情。主产区汉中持续扩种,河南等新产区更是大规模发展,供给端持续放量,供需格局逐步逆转。
2025年元胡产新价格从110元回落至46元,低位吸引部分商家抄底,短暂反弹至60元,2026年产新前最高涨至88元。但长期扩种带来的产能过剩已成现实。
展望后市,当前元胡种植体量显著增加,货源供给充足,基本面由之前的供给紧缺转向过剩。短期缺乏强力的减产、需求增量等利好支撑,价格上行阻力较大。后续行情重点关注产地实际产量、天气变化以及市场消化进度,供大于求背景下,元胡价格大幅反弹难度较高。
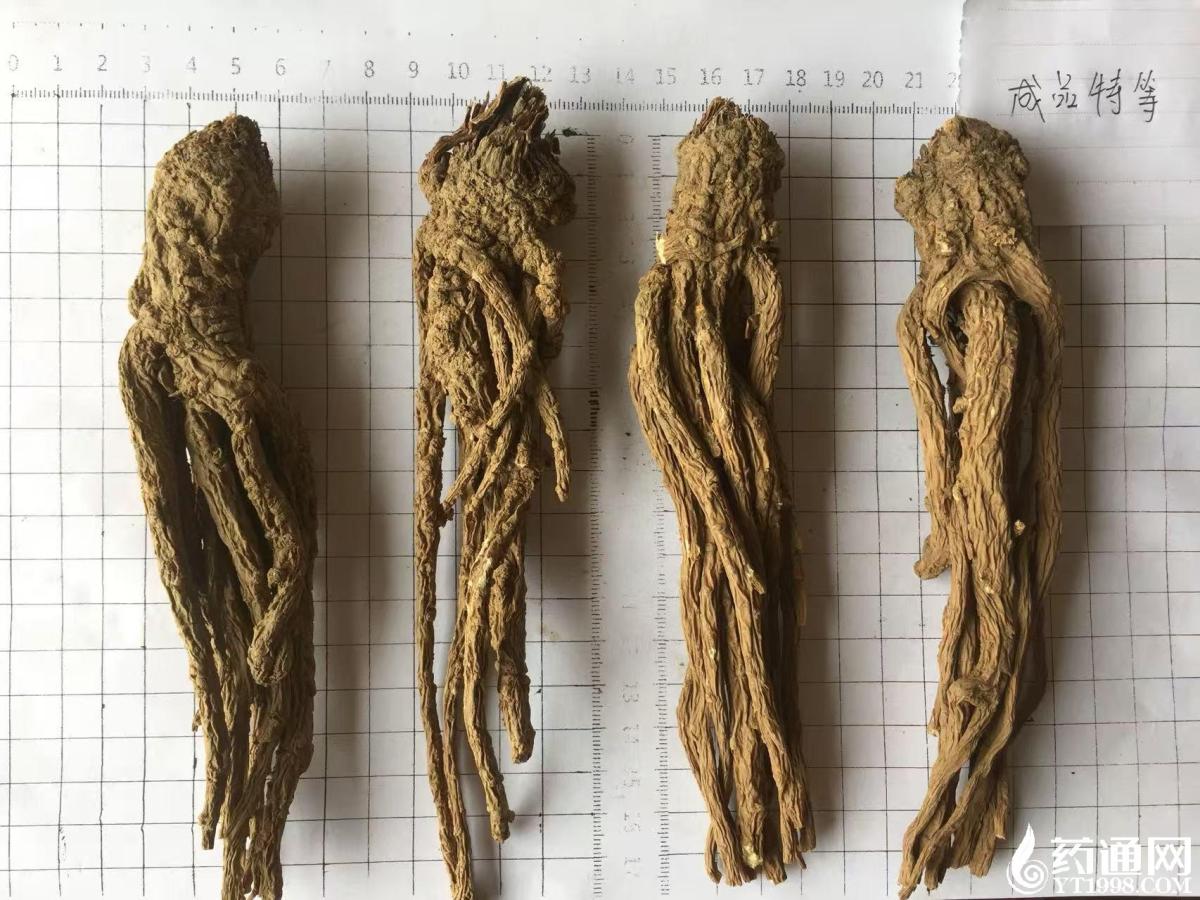
当归(草把),从40元跌至35元。
当归(草把)当前价格回落至35-40元区间。回顾本轮行情,2021至2023年当归迎来一轮大涨,价格从23元持续上行,最高触及160元的历史高点。高额利润极大刺激药农扩种积极性,种植面积持续扩张,为后续价格下行埋下供应端隐患。
行情拐点出现后,价格进入持续回落通道。2024年当归价格回落至75-110元区间,2025年继续下行至40元附近,当前进一步下探至35-40元。前期高价驱动的扩种产能逐步释放,市场货源供给增加,供需格局已经逆转,由之前的供应偏紧转向供给相对充裕。
从短期趋势判断,当归价格继续下行的概率大于反弹。当前市场缺乏强有力的利好支撑,库存压力叠加新增货源持续入市,难以快速扭转偏弱格局。药农惜售支撑力度有限,若需求端没有明显增量,行情或将维持弱势运行。市场参与者需要保持谨慎,不宜盲目抄底,持续关注产地新货产出、实际走货量变化,理性把控交易节奏。
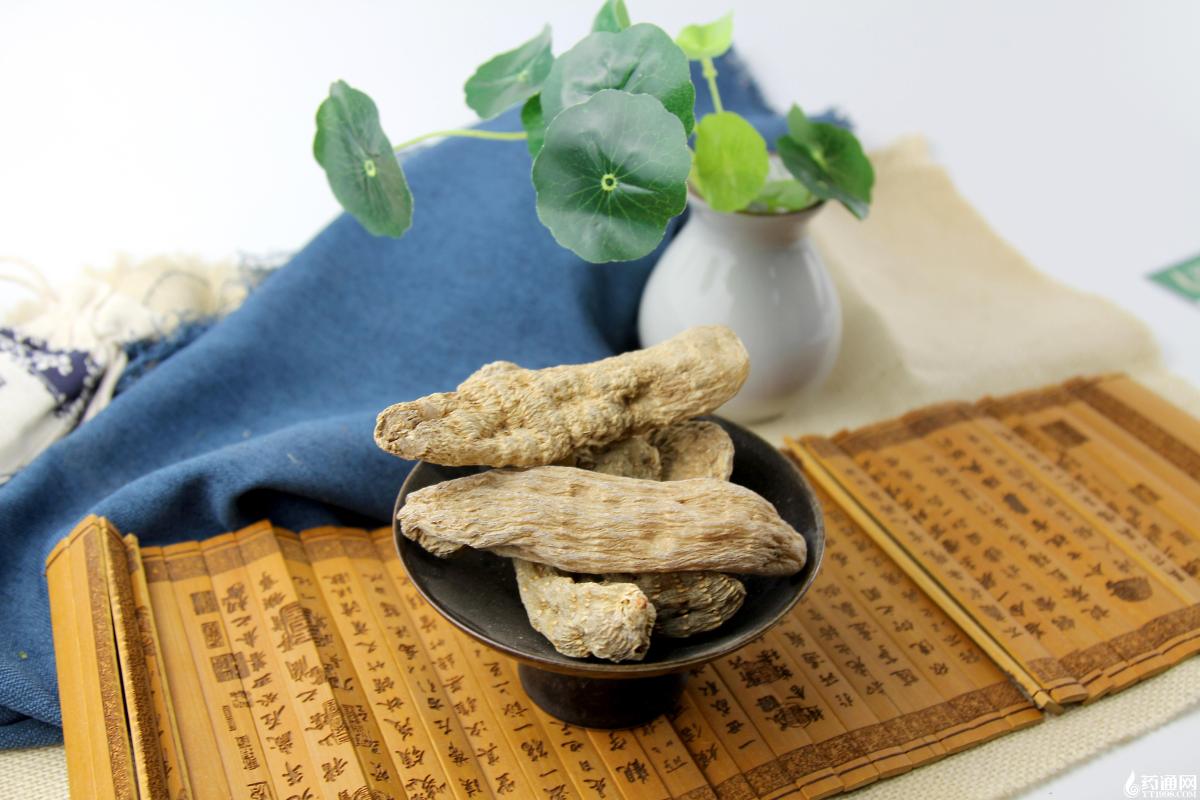
天麻(统),从105元跌至95元。
天麻(统货)当前价格约95元,较前期105元有所回落。回顾近年走势,2023年天麻行情启动,价格自90元上行至130元;2024年行情继续冲高,最高涨至190元,之后回调至170元;2025年价格重心持续下移,从160元回落至120元,当前进一步下探至95元附近。
连续三年的高价行情,极大刺激农户扩种积极性,天麻种植面积持续增加,供给端增量逐步释放。前期高价带来的种植产能会持续向市场投放,供需格局发生转变,市场由供不应求逐步转向供给充裕。短期来看,需求端无明显爆发性利好,新增货源持续入市,对天麻价格形成压制,后市继续下行压力较大。
不过需要留意,若后续出现极端天气影响产出,或者市场库存快速消化,可能会带来阶段性反弹,但中长期受种植扩产的基本面约束,行情难有大级别反转。
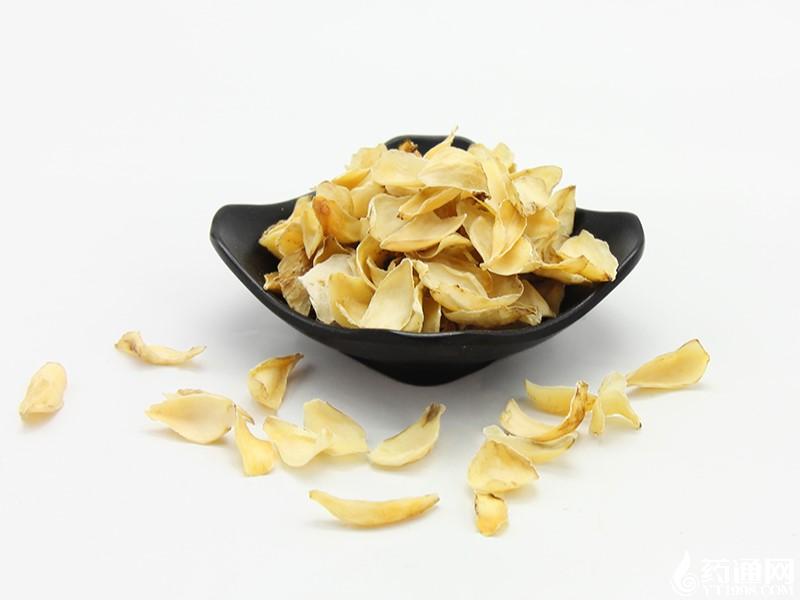
百合(小统),从95元跌至25元。
湖南龙山百合当前进入产新阶段,大量新货集中上市,市场供需格局发生反转,产地统货价格回落至24元,持续数年的高价行情迎来阶段性终结。
本轮百合牛市自2023年启动,行情起步价46元,2024年上涨至80元,2025年继续攀升至90元,2026年2-4月触及行情顶峰,统货最高95元,大统货突破115元,连续三年维持高位,创下近十五年价格新高。
持续高额种植收益,显著刺激农户扩种积极性。除湖南龙山传统主产区扩大种植面积外,安徽等新兴产区快速发展,全国百合种植规模大幅扩张。百合生长周期短,一年即可采收,扩种带来的产能快速释放,在2026年产新季集中上市,市场供给快速过剩,直接推动价格大幅回调。
整体来看,本轮百合价格波动属于典型的农产品周期行情。高价驱动扩种,产能释放后供需反转、价格回落。短期大量新货上市压制行情,价格承压明显。后续走势要看消费端消化能力、农户减种意愿以及新货上市进度,短期很难快速重回前期高位。
注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。
上一篇: 中药材今日视点(第23...
下一篇: 没有了

发表评论
用户名:匿名 匿名回复
0/500字