山茱萸产新期逐渐拉开序幕,市场持货商家出售意愿较强,因质量及售货心态不等价格悬殊较大,药厂货价格在32元;统货38元。山茱萸后市行情走势如何?本文结合山茱萸过去几年行情变化及自身资本面进行剖析:
山茱萸作为经典大宗中药材,是六味地黄丸、金匮肾气丸等众多中成药的核心原料,市场关注度长期居高不下。该品种行情周期性特征显著,价格涨跌交替频繁,行情波动主要受产区气候、大小年规律、社会库存以及市场资金情绪共同驱动。

结合产区分布、历年产量、历史价格轨迹以及2026年产情预判来看,本年度山茱萸面临丰产预期叠加存量货源积压双重压力,后市整体行情承压,难以出现趋势性上涨行情。
从产地布局来看,国内山茱萸产区高度集中,产能区域分化明显。主产区集中于河南、陕西、浙江、安徽南部。其中河南省产量稳居全国首位,约占全国总产量60%,核心产地分布在西峡、栾川、卢氏、南召、嵩县等地。丰产年份河南产区总产量可达6000吨,仅西峡、内乡产量就能达到4000吨;陕西省产量占全国15%左右,佛坪、镇巴、西乡等秦岭南坡县域为核心生产基地,正常年份产量约2000吨;浙江、安徽合计占总产量10%,年产量维持在500吨上下,浙江淳安、临安,安徽皖南徽州、东至为主要种植区域。品质方面,浙江产区山茱萸品质最优,但受种植规模限制,产量有限,难以主导整体市场价格,供需格局依旧由河南、陕西两大主产区决定。
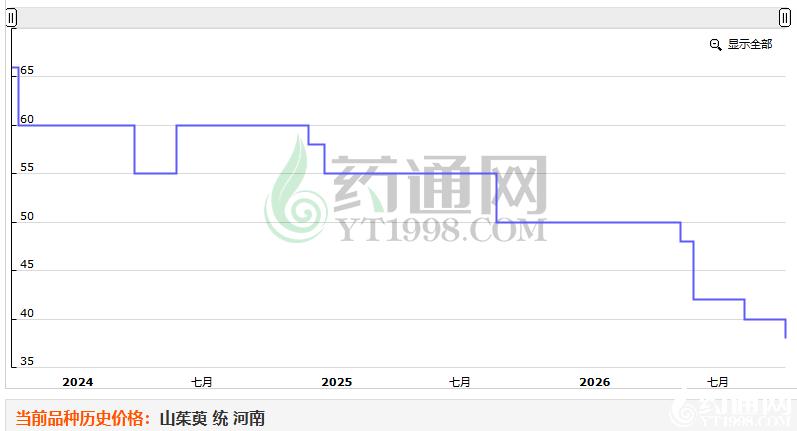
回顾二十余年价格走势,山茱萸行情呈现鲜明的“减产炒作上涨,丰产库存压制回落”循环特征。2000年受极端减产刺激,行情冲高至300元以上,创下历史天价;随后行情进入反复震荡周期,2005年、2009年两次回落至12元低位。2010年后价格起伏不断,2017—2019年、2021年、2023年均借助产区受灾减产走出阶段性上涨行情。2023年受产区灾害减产利好支撑,行情从45元上涨至68元;2024年行情高位震荡,全年维持在60元上下。当前市场价格明显回落,药厂货38-42元,饮片货50元左右,筒子皮55-56元,价格重心持续下移。
梳理山茱萸价格波动底层逻辑可以发现,天气减产带来的市场人气是短期涨价的核心推手。山茱萸花期集中在早春,极易遭遇低温冻害,造成坐果率下降,每逢预报减产,投机资金便快速入场,催生短期行情拉升。但历史行情反复印证,减产利好大多只带来阶段性行情,很难形成长期牛市。核心制约因素就是庞大的社会库存。即便遇上产量小年,丰产年份遗留的陈货持续流入市场,持续压制上涨空间。典型案例为2019年,山茱萸迎来结果小年叠加春夏干旱,总产量仅3000余吨,减产幅度巨大,但依靠存量货源,市场依旧供大于求,行情上涨持续性不足。

近几年山茱萸产量数据清晰地展现了大小年交替规律。2020年产量6000余吨,2021年减产至4000吨,刺激行情上行;2022年迎来大年,总产量回升至8000吨;2023年产量5000吨,2024年4500吨,2025年产量维持在4000吨左右。持续数年的偏低产量一度让市场对行情抱有期待,但库存并未有效消化。进入2026年,主产区无大范围低温、干旱等灾害,不存在减产炒作题材,果树挂果情况良好,总产量预期明显增加,供需宽松格局进一步确立。
需求端同样缺乏利好支撑。下游中成药企业采购模式持续转变,大批量锁库囤货现象大幅减少,普遍采取按需采购、随用随拿的策略,难以形成集中补货拉动行情。当前市场持货商心态分化,早年高价囤货商户面临资金成本、仓储成本压力,部分商户存在出货变现需求;新资金观望情绪浓厚,缺少大规模进场动力,难以复刻往年减产阶段的资金炒作行情。

综合多方因素预判,2026年山茱萸整体供需格局偏宽松,后市行情并不乐观。短期来看,缺乏灾害减产题材,新货上市后市场货源进一步增多,价格上行阻力巨大。行情即便出现阶段性小幅反弹,也多属于季节性短期波动,难以走出持续性大涨行情。中长期,库存消化需要较长周期,只有持续数年连续减产,逐步消耗社会存量,行情才具备迎来趋势性机会的基础。
对于市场参与者而言,需要理性看待山茱萸的周期规律,摒弃单纯依靠减产消息赌涨的思路。药农应当合理安排采收与出售节奏,不宜盲目惜售等待高价;经营商户严控库存规模,规避丰产周期持续降价带来的亏损风险;采购企业可以抓住行情偏弱窗口,合理规划备货。后续重点持续关注主产区花期、果实生长期天气变化,密切跟踪新货产出实际数量以及陈货流通释放节奏,以此把握阶段性交易机会。
注:文章观点仅代表作者的个人观点,不作为从商者投资的依据。
上一篇: 百合高价周期落幕,下...
下一篇: 没有了

发表评论
用户名:匿名 匿名回复
0/500字